Los precios y condiciones pueden cambiar. Consulta siempre la información oficial. Puedes leer nuestra metodología y nuestra política de afiliación.
INVESTIGACIÓN PROPIA · 24–27 OCTUBRE 2026
Los precios que vimos realmente en los tarificadores
Usamos dos perfiles ficticios y guardamos capturas auténticas. Los precios se obtuvieron para los datos que pidió cada formulario. No contratamos ningún seguro ni probamos reembolsos o atención al cliente. Las cuotas de Santévet se observaron el 26 y 27 de octubre; su ×12 no es una prima anual ofertada.
Yuka (perfil ficticio)Perra mestiza · 3 años · 10–20 kg · esterilizada · sin enfermedad conocida
Calcetines (perfil ficticio)Gato común de interior · 1 año · castrado · sin enfermedad conocida
La Yuka de este estudio no es la perra real de Juan que falleció. Su historia personal y experiencia anterior con seguros se mantienen como testimonio distinto.
Seguros de reembolso veterinario
Los porcentajes solo se aplican a gastos cubiertos; revisa franquicias, carencias y particulares.
| Compañía y modalidad | Perfil | Precio observado | Cobertura / franquicia | Prueba |
|---|---|---|---|---|
| BarkibuLímite 3000 sin RC | PerroYuka · ficticio | 361,80 €Tarificador · 24/10/2026 | 80 % de reembolso mostradoCapital: 300020% de cada factura elegible | Ver captura real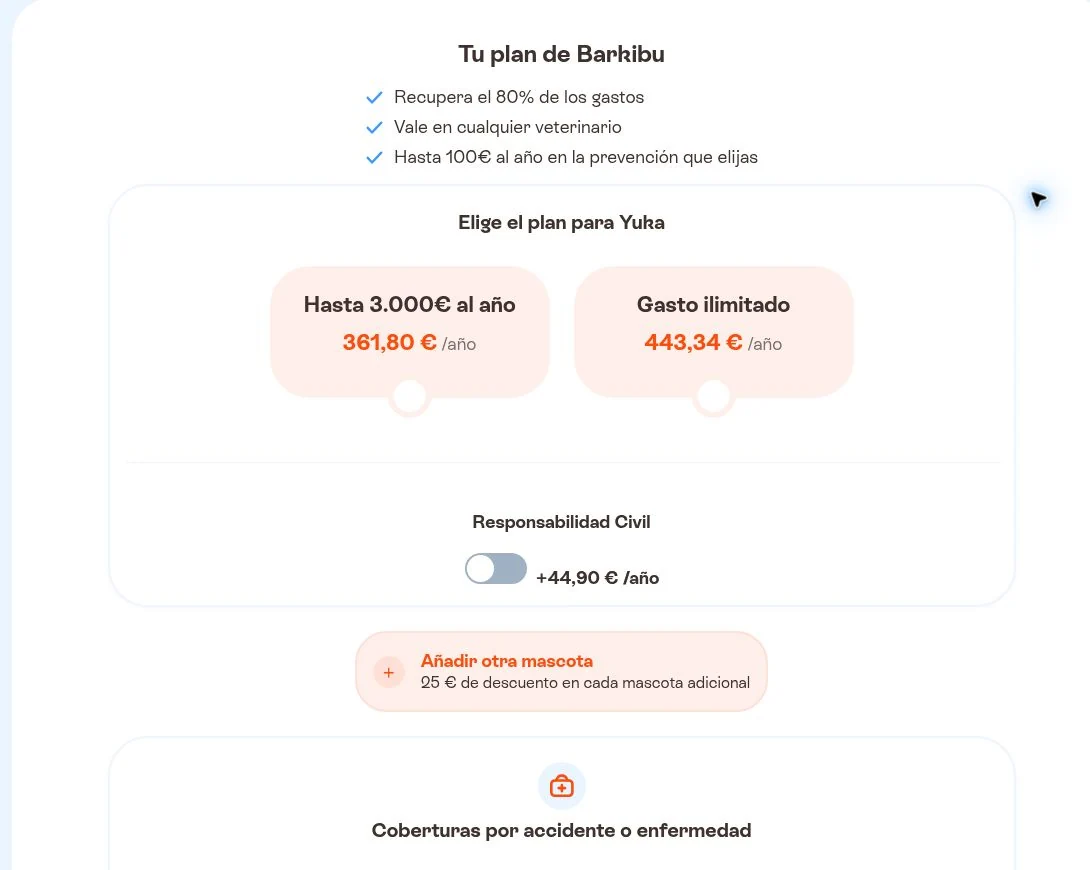 LOMEJORPARAMICAN · 25 € observados en 2026; confirma su vigencia. |
| BarkibuLímite 3000 sin RC con código | PerroYuka · ficticio | 336,80 €Tarificador · 24/10/2026Descuento observado: 25,00 € | 80 % de reembolso mostradoCapital: 300020% de cada factura elegible | Ver captura real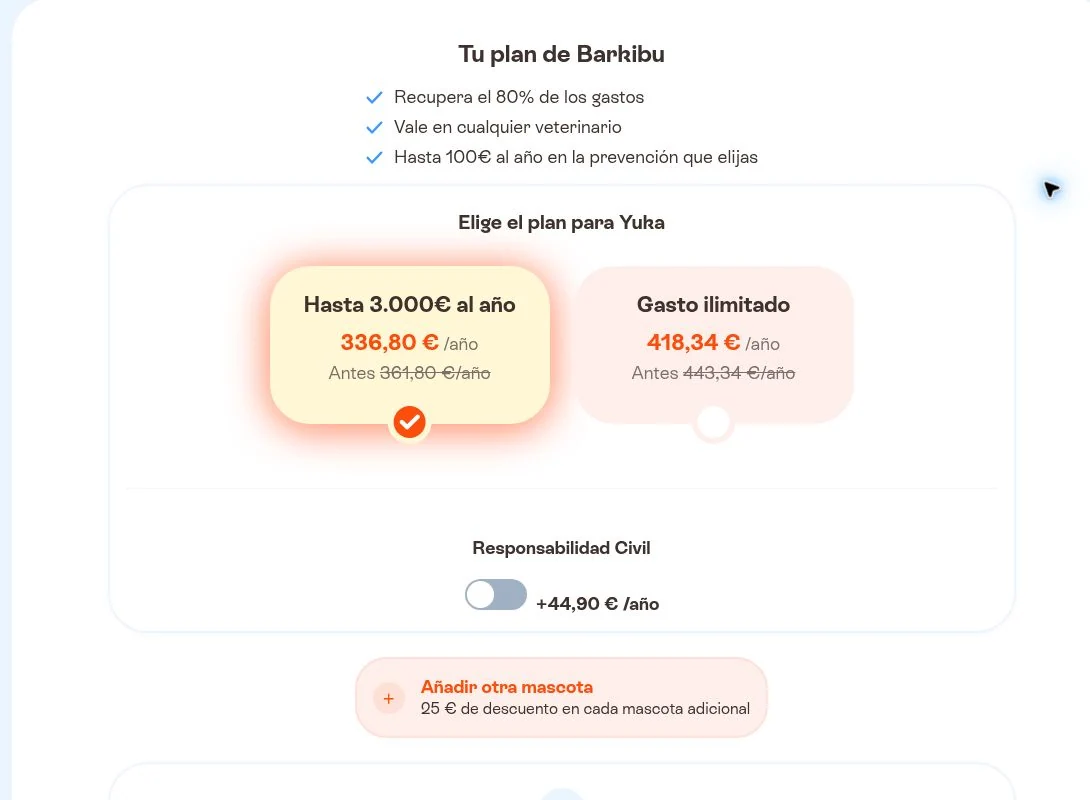 LOMEJORPARAMICAN · 25 € observados en 2026; confirma su vigencia. |
| BarkibuIlimitado sin RC | PerroYuka · ficticio | 443,34 €Tarificador · 24/10/2026 | 80 % de reembolso mostradoCapital: Ilimitado20% de cada factura elegible | Ver captura realLOMEJORPARAMICAN · 25 € observados en 2026; confirma su vigencia. |
| BarkibuIlimitado sin RC con código | PerroYuka · ficticio | 418,34 €Tarificador · 24/10/2026Descuento observado: 25,00 € | 80 % de reembolso mostradoCapital: Ilimitado20% de cada factura elegible | Ver captura realLOMEJORPARAMICAN · 25 € observados en 2026; confirma su vigencia. |
| PetplanSalud sin vacunas | PerroYuka · ficticio | 439,00 €Tarificador · 24/10/2026 | 100 % de reembolso mostradoCapital: 310045 € por nueva enfermedad/accidente según IPID; particulares no obtenidas | Ver captura real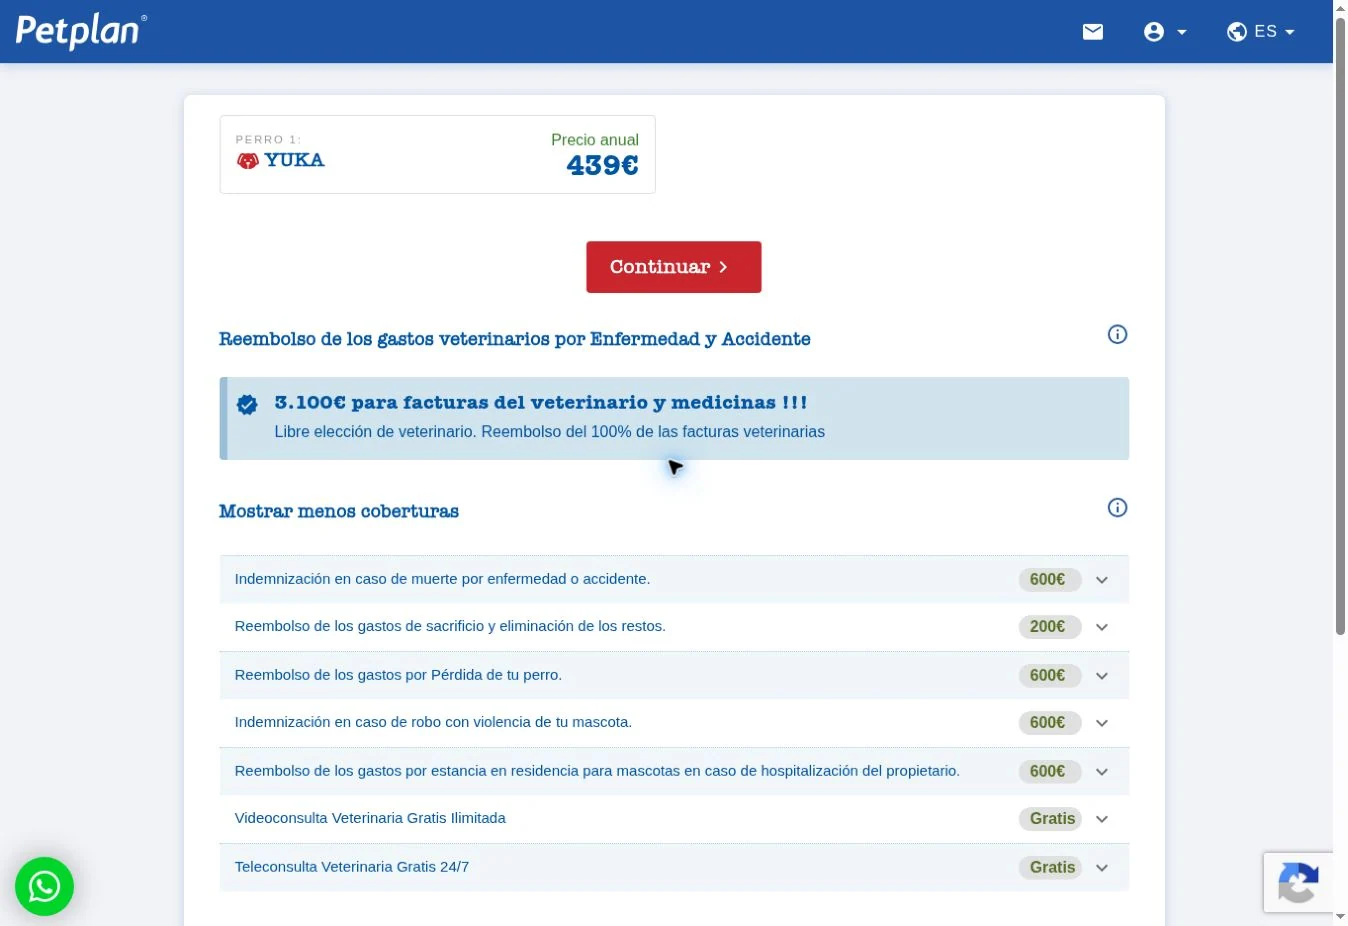 |
| MiwukiProtector | PerroYuka · ficticio | 196,48 €Tarificador · 25/10/2026 | 50 % de reembolso mostradoCapital: 200020 € anual retenida del primer reembolso según CG | Ver captura real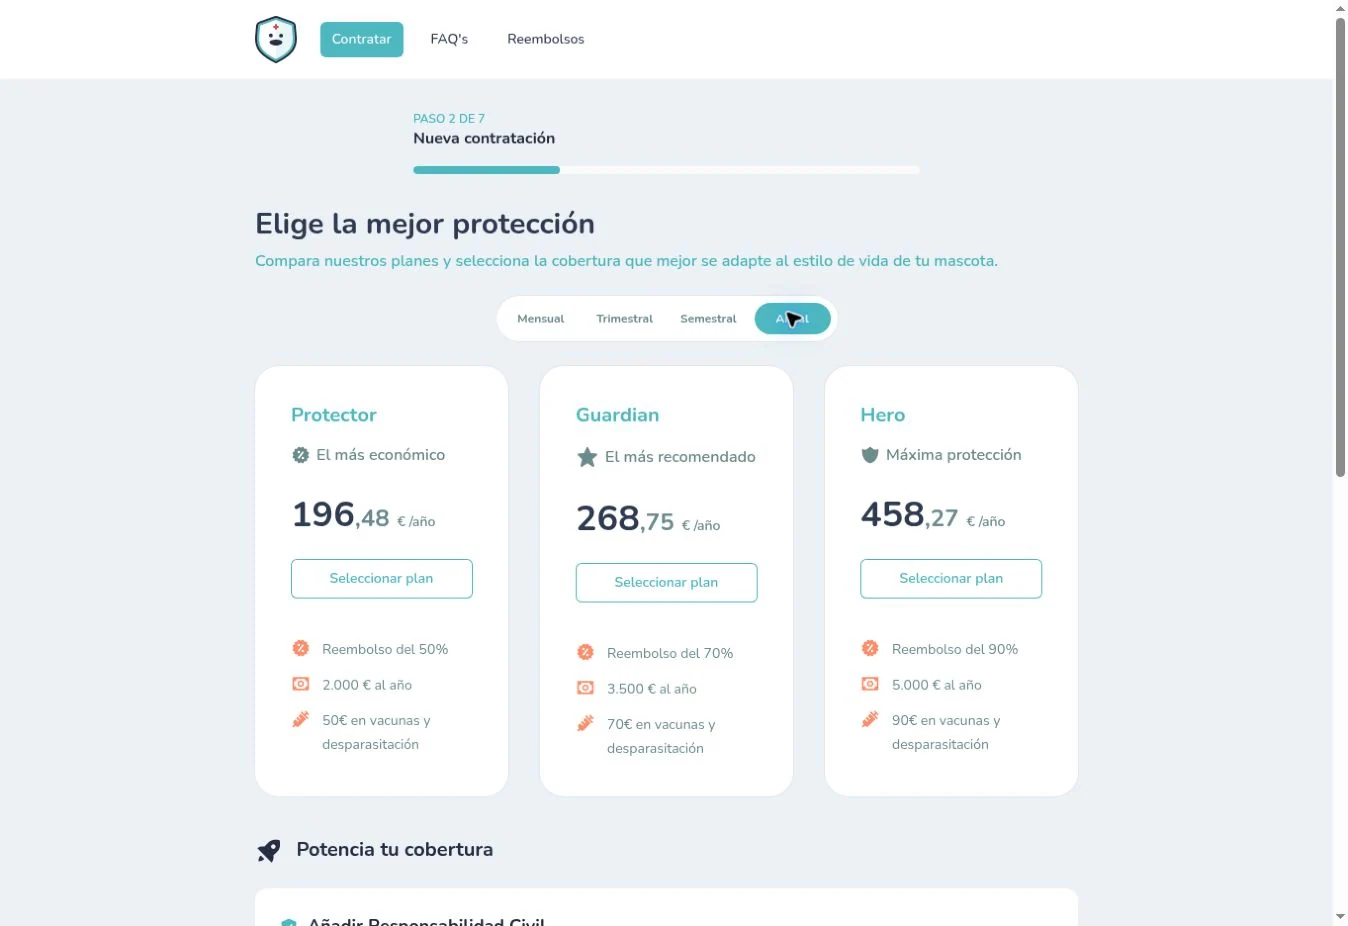 MIWUKI88 · 20 € de descuento; comprueba que se aplica antes de pagar. |
| MiwukiGuardian | PerroYuka · ficticio | 268,75 €Tarificador · 25/10/2026 | 70 % de reembolso mostradoCapital: 350050 € anual retenida del primer reembolso según CG | Ver captura realMIWUKI88 · 20 € de descuento; comprueba que se aplica antes de pagar. |
| MiwukiHero | PerroYuka · ficticio | 458,27 €Tarificador · 25/10/2026 | 90 % de reembolso mostradoCapital: 500070 € anual retenida del primer reembolso según CG | Ver captura realMIWUKI88 · 20 € de descuento; comprueba que se aplica antes de pagar. |
| SantévetLight | PerroYuka · ficticio | 19,69 € / mes12 cuotas calculadas: 236,28 € (no prima anual ofertada)Tarificador · 27/10/2026 | 50 % de reembolso mostradoCapital: 200020 EUR anuales, descontados del reembolso; no del bono preventivo | Ver captura real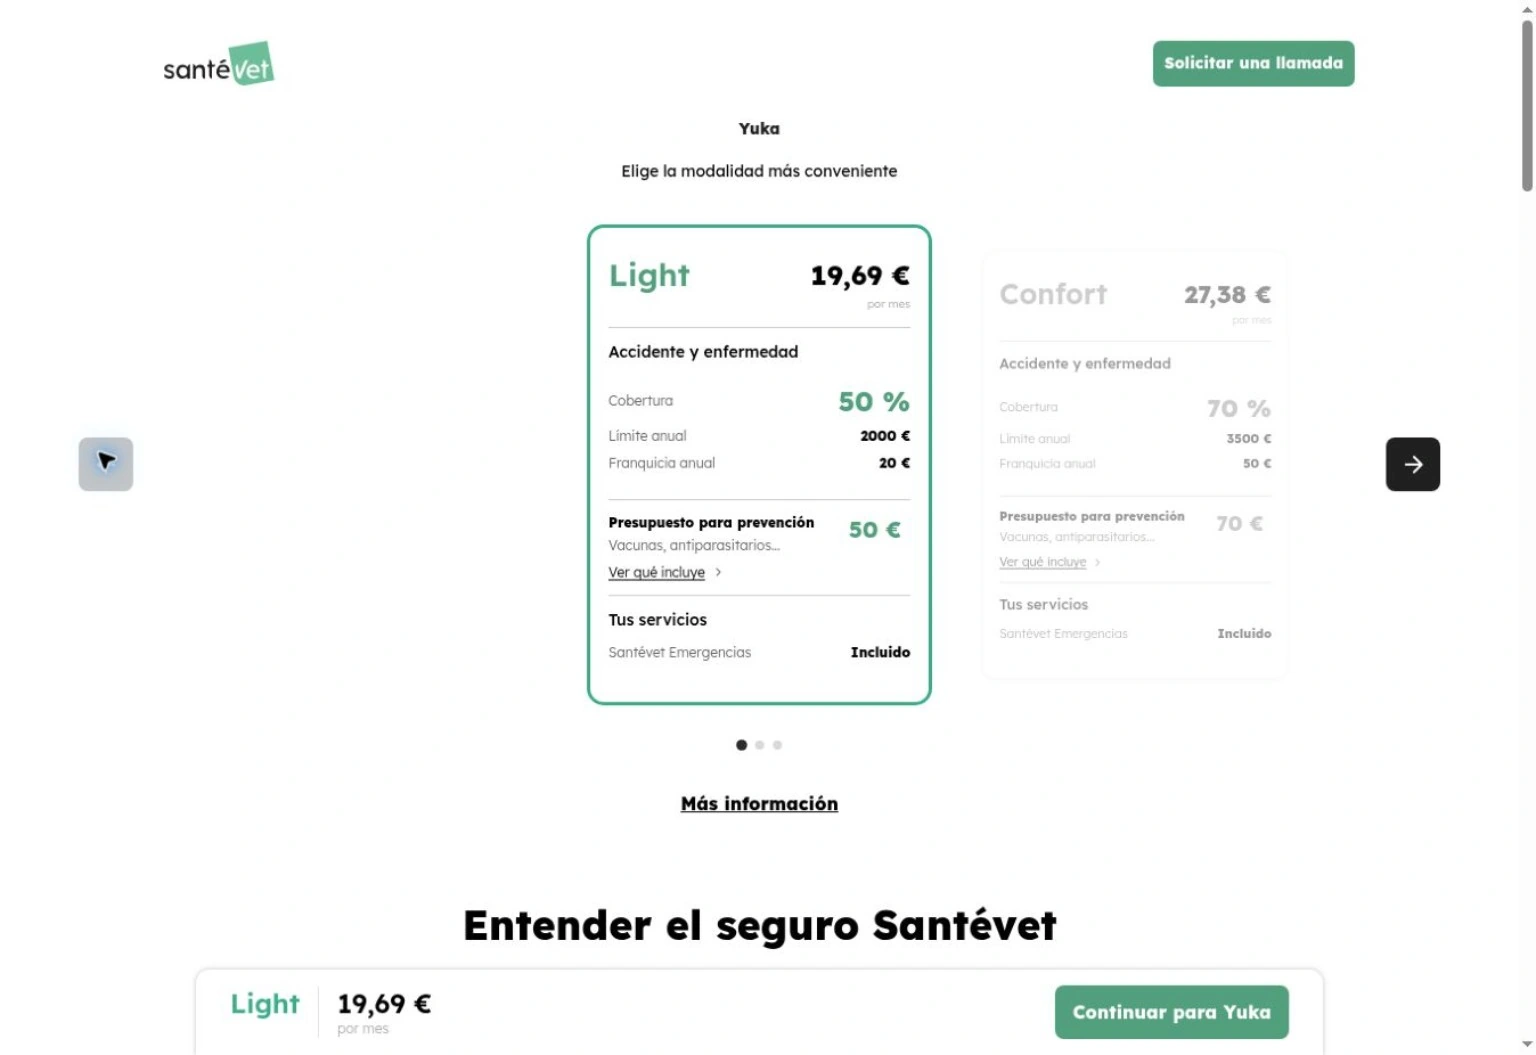 |
| SantévetConfort | PerroYuka · ficticio | 27,38 € / mes12 cuotas calculadas: 328,56 € (no prima anual ofertada)Tarificador · 27/10/2026 | 70 % de reembolso mostradoCapital: 350050 EUR anuales, descontados del reembolso; no del bono preventivo | Ver captura real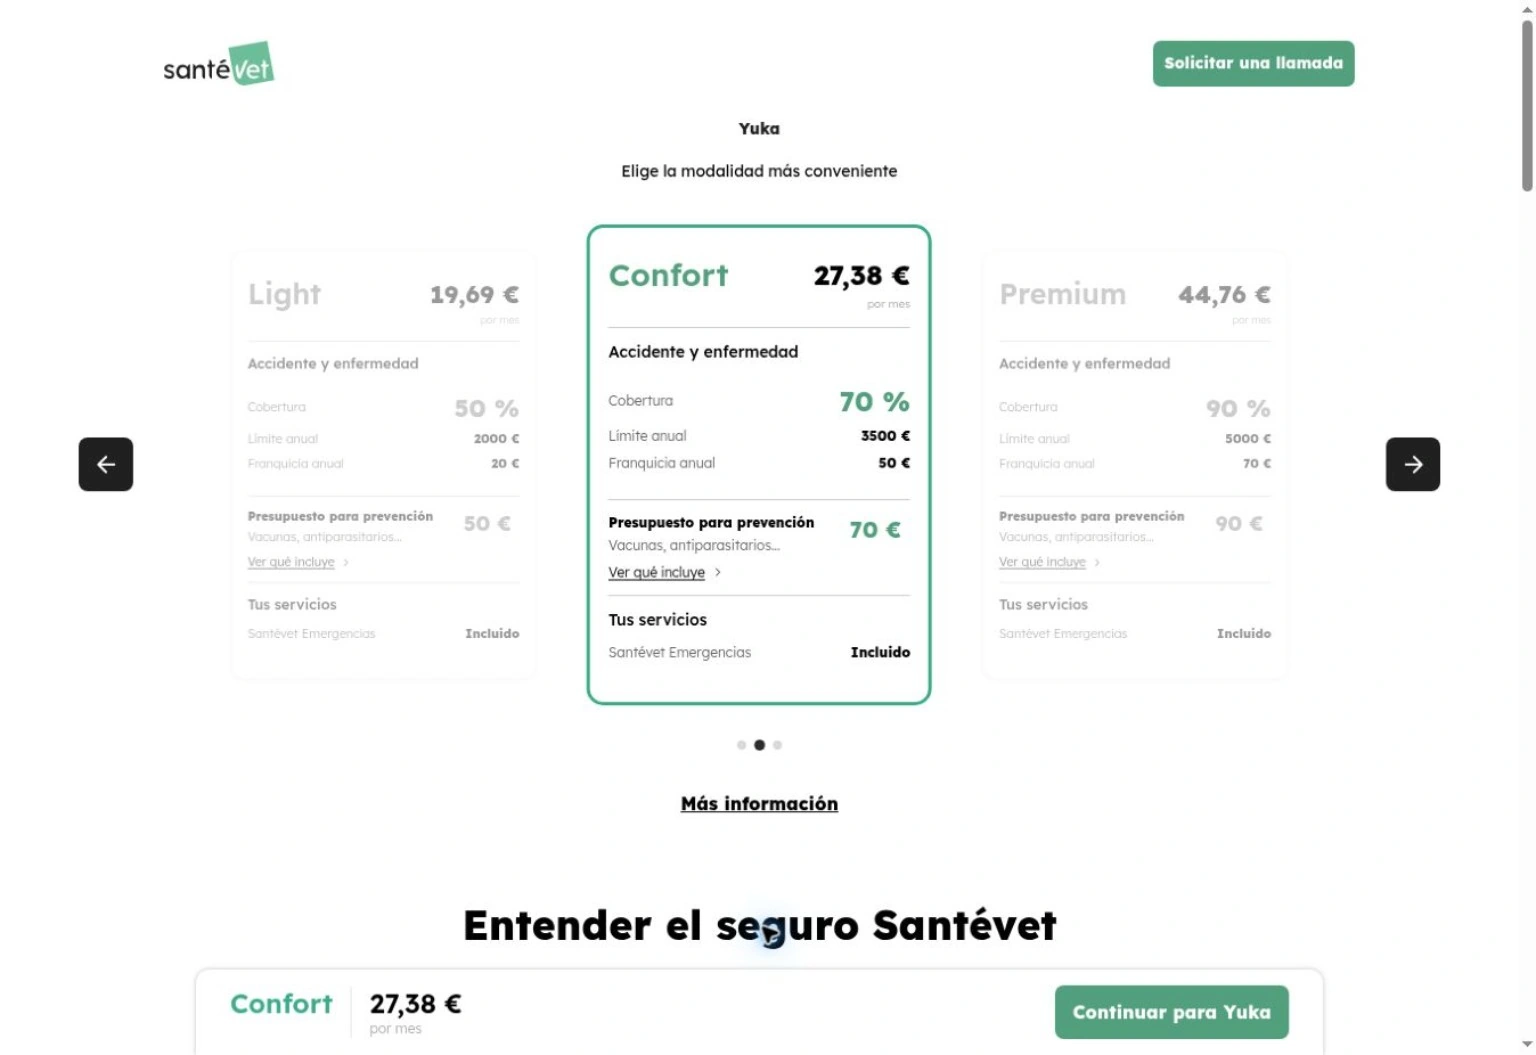 |
| SantévetPremium | PerroYuka · ficticio | 44,76 € / mes12 cuotas calculadas: 537,12 € (no prima anual ofertada)Tarificador · 27/10/2026 | 90 % de reembolso mostradoCapital: 500070 EUR anuales, descontados del reembolso; no del bono preventivo | Ver captura real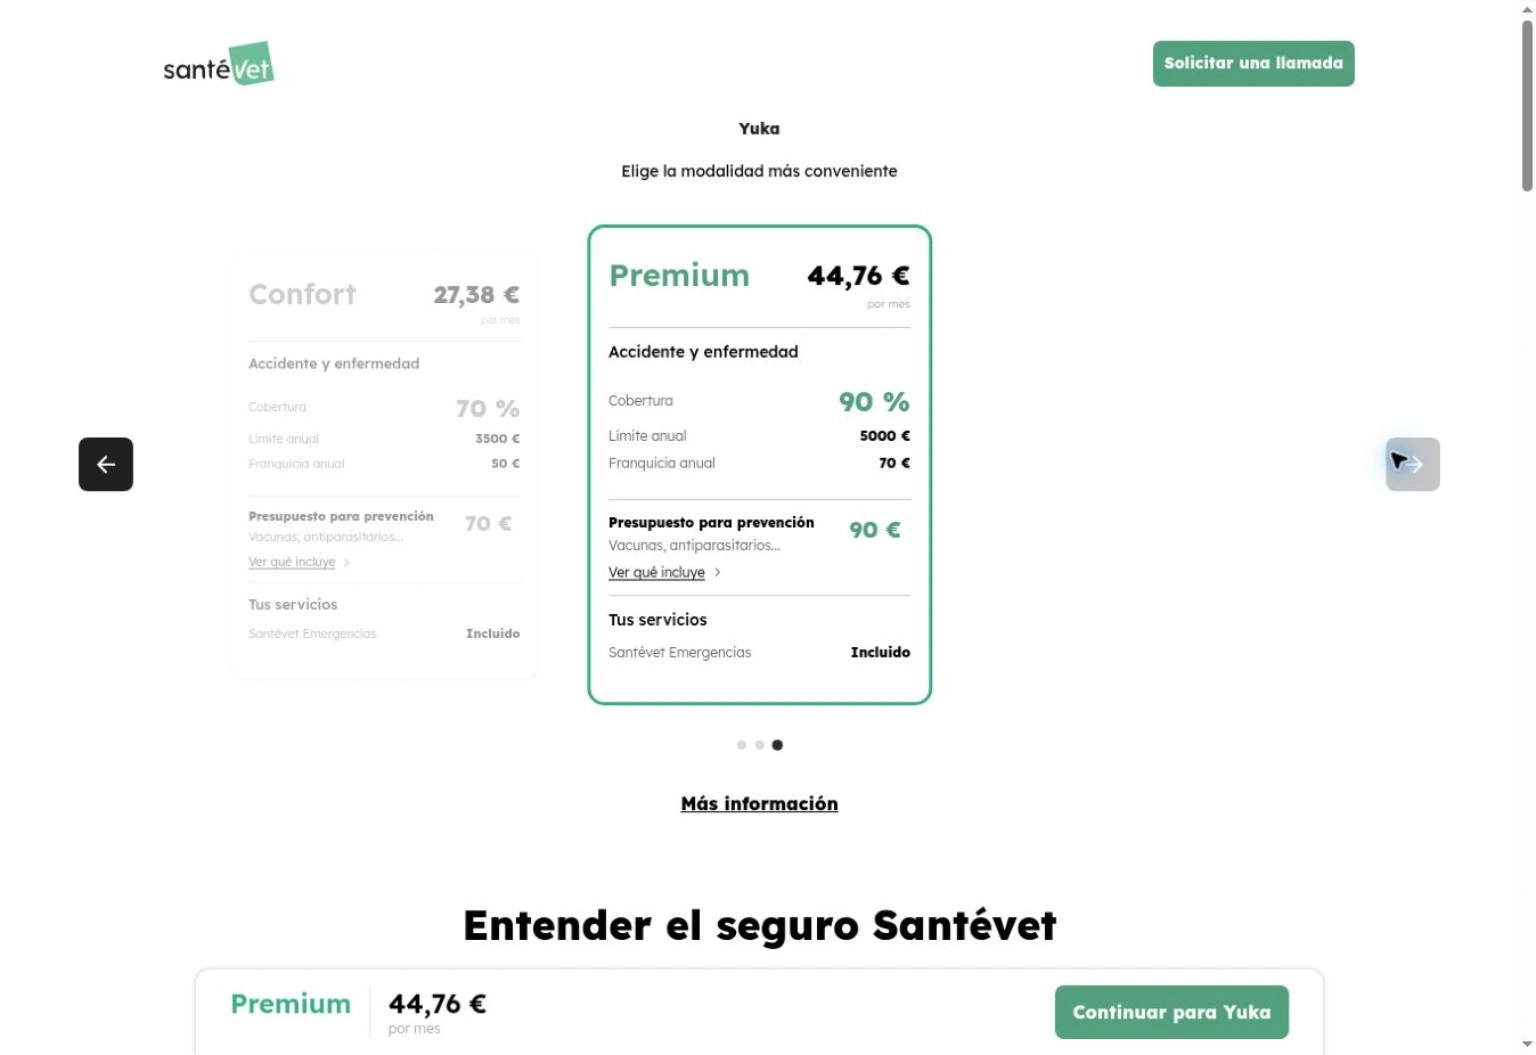 |
Asistencia con red concertada: ASISA
No es reembolso libre. La prima se calculó sin especie, edad o raza.
| Compañía y modalidad | Perfil | Precio observado | Cobertura / franquicia | Prueba |
|---|---|---|---|---|
| ASISAAsistencia sin opcionales | PerroYuka · ficticio | 105,93 €Tarificador · 25/10/2026 | No equiparable a porcentaje de reembolsoCapital: ConsultarNo verificada | Ver captura real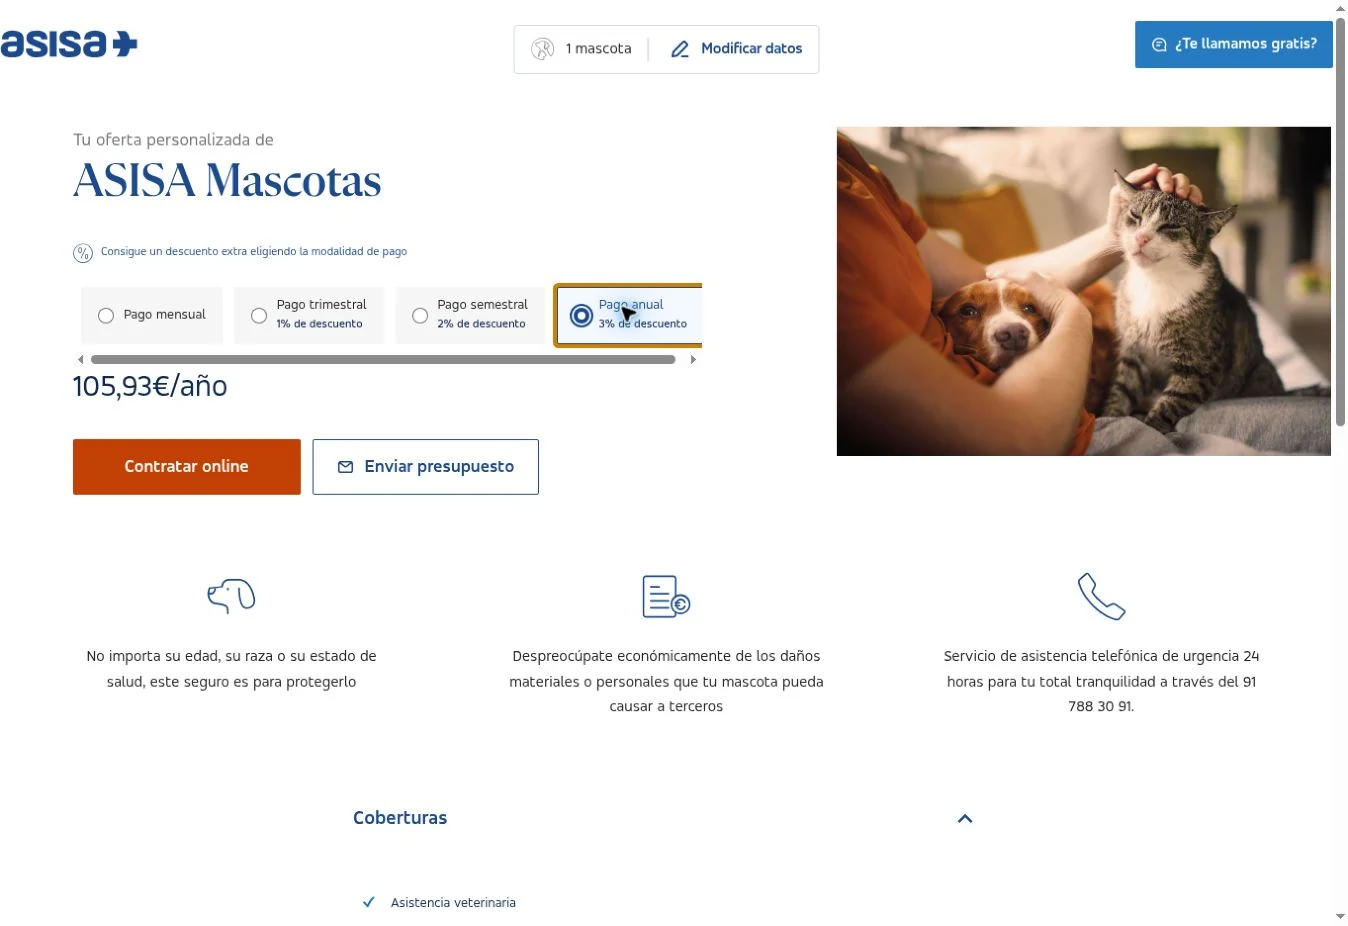 |
MAPFRE quedó pendiente para esta perra; Santévet sí mostró tres cuotas mensuales. ASISA no pidió raza, edad ni especie antes de calcular.
Documentación para comprobar coberturas
- Barkibu: CG e IPID, versión 07/2026 ↗
- Petplan: CG v08.26 ↗
- Petplan: IPID ↗
- ASISA: IPID ↗
- ASISA: Cuadro 2026 Península y Baleares ↗
- Miwuki: CG Hero, Guardian y Protector ↗
- Miwuki: IPID ↗
- Santévet: CG SVES AXA 01/02/2026 ↗
Documentos generales o informativos; faltan particulares de una póliza emitida.
Qué significa «verificado»: conservamos capturas reales de los precios que mostraron los tarificadores. Impuestos, renovación, vigencia y aceptación no están confirmados salvo indicación expresa. Una fila es una modalidad/promoción, no un cliente diferente. Leer la metodología ↗.
HERRAMIENTA SIN REGISTRO
Compara dos presupuestos que tengas de verdad
Introduce tú los datos de ambas ofertas. Nada de inventarnos primas ni decirte cuál es «la mejor» sin leer las condiciones. Esta calculadora funciona en tu navegador y no guarda ni envía lo que escribes.
Importante: simulación limitada a una factura hipotética cubierta. Permite elegir el orden de aplicación de la franquicia; en el ejemplo Miwuki se supone que está íntegra pendiente de descontar. Usa el límite introducido sin inferir otros sublímites. Tu póliza puede calcularlo de otra forma y tener límites anuales, copagos, carencias, exclusiones y renovaciones diferentes. No constituye una cotización real ni recomienda contratar un seguro concreto.
Cómo comprobamos precios y coberturas ↗Esta guía explica los tipos de seguro y qué conviene comprobar antes de pedir precios. Si buscas comparar compañías con cotizaciones registradas, entra en el ranking documental o filtra por cobertura.
Cuatro modelos que no deben ordenarse por el mismo precio
La investigación del 28–29 de octubre de 2026 amplió el directorio con productos que responden a necesidades distintas. Estas diferencias ayudan a interpretar correctamente cualquier comparador:
- Suscripción clínica: Canitas publica cuota y servicios de sus centros. Hay que comprobar la clínica disponible y los actos incluidos.
- RC y accidentes + plan concertado: Línea Directa combina productos con garantías y tarifas diferentes. Los actos del plan veterinario no son necesariamente gratuitos.
- Reembolso anunciado sin condicionado particular: Milo muestra modalidades para perros, pero faltó un precio individual y condicionado específico.
- Reembolso documentado con IPID: Musky publica porcentajes y límites, pero tampoco se consiguió prima personalizada.
Las cuatro fichas describen qué se comprobó y qué sigue pendiente. Para comparar precios individualizados y modalidades equivalentes, usa el comparador de perros, que conserva las cotizaciones de los perfiles ficticios.
Autor: Juan Fernández • Fundador
Guía práctica · Actualizado 2026 · Sin marcas ni ranking
Esta página te ayuda a entender qué cubre cada tipo de seguro, qué mirar en la letra pequeña y cómo comparar opciones sin caer en “ofertas” que luego no cubren lo importante.
Índice ¿Quieres recomendaciones concretas?Esta guía está pensada para entender y comparar. Si buscas un ranking por perfiles (cachorro, senior, PPP, etc.), mira el post específico.
Ver mejores seguros para perrosImportante:
La información es orientativa. Las coberturas dependen de condiciones generales y particulares de cada póliza.
Qué es un seguro para perros y qué cubre realmente
En España, “seguro para perros” puede referirse a varias cosas. Lo habitual es combinar (o elegir) entre responsabilidad civil y coberturas veterinarias, más algunos extras.
Responsabilidad civil (RC)
La RC cubre los daños a terceros (personas o bienes) ocasionados por tu perro. Ejemplos:
- Mordedura con atención médica y posible indemnización.
- Caída de un ciclista al esquivarlo.
- Daños materiales (móvil, ropa, etc.).
Cuándo es clave: ciudad, parques concurridos, convivencia con niños, actividades en público y, en general, para evitar pagar de tu bolsillo un siniestro grande.
Seguro veterinario: reembolso vs cuadro
La parte “veterinaria” cubre gastos de salud del perro. Hay dos modelos principales:
- Reembolso: pagas al veterinario y la aseguradora devuelve un % (hasta ciertos límites).
- Cuadro veterinario: acceso a clínicas concertadas con precios pactados o copagos.
Idea rápida: si quieres libertad de clínica → reembolso. Si quieres gasto más predecible → cuadro.
Accidentes, hospitalización y extras
Además, algunas pólizas incluyen o permiten añadir:
- Accidentes: pruebas, cirugía y hospitalización por accidente.
- Defensa jurídica: asistencia legal en reclamaciones.
- Residencia por hospitalización: estancia del perro si tú no puedes cuidarlo.
- Robo / extravío: apoyo y gastos asociados (según condiciones).
- Teleorientación/videoconsulta: triage veterinario y dudas.
¿Es obligatorio el seguro para perros en España?
La situación tiene matices importantes. A nivel estatal, la Ley 7/2023 incluye la obligación de disponer de un seguro de responsabilidad civil para personas titulares de perros, pero su aplicación efectiva queda condicionada al desarrollo reglamentario. Además, pueden existir normas autonómicas o municipales con requisitos ya vigentes (por ejemplo, en algunas ciudades/comunidades la RC para perros es obligatoria desde hace años)
Lo que debes hacer para estar tranquilo/a
- Comprueba la normativa local (tu ayuntamiento/comunidad) si exige RC para todos los perros.
- Si tu perro es PPP o está considerado potencialmente peligroso según normativa, suele exigirse seguro con capital mínimo específico.
- Si ya tienes seguro de hogar, revisa si incluye RC por animales y si el capital y exclusiones te sirven.
Perros potencialmente peligrosos (PPP)
Para PPP, la normativa específica exige una cobertura mínima de RC (por ejemplo, se cita con frecuencia 120.000 € como umbral mínimo general, y algunas comunidades pueden elevarlo). Revisa también licencia, bozal/correa y otros requisitos locales.
Nota: “PPP” puede variar según comunidad/municipio (por razas adicionales o por declaración individual de peligrosidad).
¿Qué pasa con el reglamento estatal y los borradores?
Han circulado borradores/proyectos de reglamento con detalles como capital mínimo, plazos de contratación desde el registro, etc. Si tu decisión depende de este punto, contrasta la información en fuentes oficiales (BOE, ministerio competente o notas técnicas) o consulta a un mediador/abogado.
Comparativa de seguros para perros por criterios (sin marcas)
Para comparar de forma justa, olvida el “desde X €/mes” y mira estos criterios. La clave es que tu póliza cubra el escenario caro, no el habitual.
Tabla de criterios: lo que realmente importa
| Criterio | Qué significa | Qué mirar (bien) | Señal de alerta |
|---|---|---|---|
| Tipo de seguro | RC, veterinario (reembolso/cuadro), accidentes o mixto. | Que el tipo encaje con tu objetivo (legal/protección/ahorro). | Contratar “veterinario” pensando que cubre RC (o al revés). |
| Capital de RC | Límite máximo que pagará la aseguradora por daños a terceros. | Un capital acorde a tu entorno y exigencias locales. | Capital bajo para un entorno urbano o actividades concurridas. |
| Reembolso (%) | Porcentaje que recuperas de la factura veterinaria (si aplica). | % alto con límites anuales razonables y sin letra pequeña. | % alto pero con límites muy bajos o exclusiones amplias. |
| Límite anual | Máximo total que cubre al año para gastos veterinarios. | Límite que cubra pruebas + cirugía + hospitalización si hiciera falta. | Límites tan bajos que una cirugía te lo agota en 1 vez. |
| Límites por acto | Sub-límites por consulta, prueba, cirugía, hospitalización, etc. | Sub-límites coherentes con precios reales de tu zona. | Muchos sub-límites “pequeños” que reducen el reembolso real. |
| Carencias | Tiempo en el que ciertas coberturas no aplican tras contratar. | Carencias claras por prestación (y asumibles). | Carencias largas sin explicación o mal detalladas. |
| Franquicia / copago | Parte que pagas tú en cada siniestro o acto. | Recordar: menor prima suele implicar más franquicia/copago. | Franquicia alta que hace que “no compense” en gastos medianos. |
| Preexistencias | Enfermedades ya existentes o diagnosticadas antes del alta. | Declaración clara y respuesta por escrito de aceptación/exclusión. | Ambigüedad: “se valorará” sin confirmación previa. |
| Exclusiones | Lo que nunca cubre (p. ej., preventiva, dental, congénitas…). | Exclusiones entendibles y alineadas con lo que buscas. | Exclusiones amplias que dejan fuera lo más habitual. |
| Gestión de reembolsos | Plazos y documentación para pagar. | Proceso simple: app, plazos razonables, claridad documental. | Trámites excesivos o plazos muy largos sin justificar. |
Cómo leer la comparativa sin caer en trampas
- No compares solo precio: compara “precio + franquicia + límites + exclusiones”.
- Valora el peor escenario: una cirugía + hospitalización puede agotar límites bajos.
- Comprueba si RC está incluida y con qué capital (en pólizas “mixtas”).
- Reembolso real: % alto no sirve si hay sub-límites estrechos.
Cuánto cuesta un seguro para perros (y de qué depende)
No existe un precio único: cambia mucho según edad, raza/tamaño, ciudad, historial y tipo de póliza. En general, pagarás menos por solo RC que por coberturas veterinarias completas.
Factores que más influyen
- Edad: a mayor edad, más prima o más limitaciones.
- Raza/tamaño: por riesgo percibido y costes veterinarios.
- Historial: si hay diagnósticos previos (preexistencias).
- Modalidad: reembolso vs cuadro, con o sin copagos.
- Límites: capital RC, límite anual, sub-límites por acto.
- Franquicia: reduce prima, aumenta gasto cuando lo usas.
Cómo bajar el coste sin quedarte corto
- Elige RC si tu prioridad es legal/protección a terceros.
- Si quieres veterinario, ajusta límite anual a tu realidad (no a “lo máximo”).
- Valora franquicia moderada solo si te compensa con tu frecuencia de visitas.
- Si ya tienes hogar, revisa si la RC del perro está incluida (y mejora capital si hace falta).
Error típico: elegir el más barato y descubrir después que no cubre hospitalización o limita pruebas clave.
Cómo elegir el mejor seguro para tu perro (checklist rápida)
Esta checklist te evita el 80% de sorpresas. Úsala antes de pedir precio.
1) Define tu objetivo
- Solo cumplir/estar protegido → RC.
- Reducir sustos veterinarios grandes → veterinario con buen límite anual.
- Presupuesto estable → cuadro veterinario (con copagos claros).
2) Decide cómo quieres ir al veterinario
- Quiero elegir clínica → reembolso (mira % + límites + sub-límites).
- Me adapto a una red → cuadro (mira copagos, lista real de centros cerca y condiciones).
3) Pasa el filtro de “letra pequeña”
- Carencias (por prestación, no solo “carencia general”).
- Preexistencias (declara y pide confirmación por escrito).
- Exclusiones (preventiva, dental, congénitas, crónicas, etc.).
- Franquicia/copago (haz cuentas con 2–3 visitas + 1 prueba).
Qué revisar en la letra pequeña antes de contratar
Si solo miras la portada de la póliza, vas a comparar mal. Aquí tienes lo que suele marcar la diferencia.
Límite anual vs límites por acto
Un límite anual alto puede quedar “vacío” si hay límites por acto muy bajos (consulta, pruebas, cirugía, hospitalización…). Revisa ambos.
Exclusiones típicas (y cómo evaluarlas)
- Preventiva: vacunas, desparasitación, revisiones (a veces hay packs extra).
- Dental: limpiezas o piezas (según póliza).
- Congénitas/hereditarias: puede variar mucho por aseguradora.
- Crónicos: si ya existe un diagnóstico, suele excluirse.
- Uso/actividad: perros de trabajo, deporte, caza (según condiciones).
Carencias: por qué importan tanto
Muchas pólizas aplican carencias más largas a cirugía u hospitalización. Si contratas hoy y tu perro necesita una prueba en 2 semanas, puede que no entre.
Reembolsos: documentación, plazos y “coste mental”
En reembolso, pregunta:
- ¿Qué documentos piden (factura, informe veterinario, pruebas)?
- ¿Hay plazo máximo para presentar la solicitud?
- ¿En cuánto tiempo pagan?
Renovación y subidas
Comprueba si el precio puede subir por edad, siniestralidad o cambios de condiciones. Y revisa plazos de baja (preaviso).
Posts relacionados
Si ya tienes claro el tipo de seguro (RC, reembolso o cuadro), estos artículos te ayudan a aterrizar la decisión por perfil o por comparativas concretas.
Rankings y guías por necesidad
Comparativas y análisis centrados en Barkibu
Preguntas frecuentes
¿Qué diferencia hay entre seguro de responsabilidad civil y seguro veterinario?
La RC cubre daños a terceros ocasionados por el perro. El veterinario cubre gastos de salud del perro (según reembolso o cuadro). Si tu prioridad es cumplir/evitar un siniestro caro a terceros, RC es la base.
¿El seguro del hogar puede cubrir la RC de mi perro?
En muchas pólizas sí, dentro de la garantía de responsabilidad civil. Verifica capital, exclusiones (raza/uso) y si cubre a quienes pasean al perro (tú, familiares, cuidadores).
¿Qué son las carencias?
Son periodos tras contratar en los que ciertas coberturas no aplican. Suelen ser más largas para cirugía/hospitalización. Revisa carencias por prestación, no solo la “carencia general”.
¿Me cubre si mi perro ya tenía una enfermedad?
Depende. Muchas pólizas excluyen preexistencias. Lo mejor es declarar historial, aportar informes y pedir confirmación por escrito de qué se cubre y qué no.
¿Qué capital de RC debería contratar?
Depende de tu entorno y exigencias locales. Si vives en ciudad, zonas concurridas o haces actividades con exposición a terceros, suele convenir un capital más alto. Si tu perro es PPP, revisa el mínimo exigible en tu normativa.
¿Reembolso o cuadro veterinario: cuál es mejor?
Reembolso si quieres libertad de clínica y estás dispuesto/a a adelantar pagos. Cuadro si prefieres gasto más estable y una red de clínicas. Decide en función de tu zona y del uso real que harás.
¿Qué suele NO cubrir un seguro veterinario?
Con frecuencia: preventiva (vacunas, desparasitación), dental, estética y procesos previos al alta. También pueden existir exclusiones por congénitas o crónicas. Lee exclusiones y sub-límites.
¿Cuándo empieza a cubrir?
La RC suele activarse tras el alta (según póliza). La parte veterinaria puede tener carencias por prestación. Confirma fechas y guarda el certificado.
¿Puedo usar cualquier veterinario?
En reembolso normalmente sí (con condiciones). En cuadro, dependerá de la red concertada. Comprueba centros cercanos, copagos y urgencias.
¿Qué documentos suelen pedir para reembolso?
Factura, informe veterinario y, a veces, resultados de pruebas. Revisa si hay un plazo máximo para presentar solicitudes y el canal (app, email, área cliente).
Cómo elaboramos esta guía (transparencia)
Esta página está pensada para ayudarte a comparar sin ruido. Para redactarla, nos basamos en:
- Fuentes oficiales (por ejemplo, BOE y notas técnicas/publicaciones de organismos competentes).
- Condiciones generales de pólizas (cuando analizamos coberturas típicas como carencias, franquicias, exclusiones y límites).
- Experiencia de usuario (lo que más confunde al contratar y lo que más problemas genera al reclamar).
Aviso importante: La información es orientativa y no constituye asesoramiento legal o mediación de seguros. Antes de contratar, revisa condiciones particulares y confirma por escrito cualquier punto crítico (preexistencias, carencias, límites y exclusiones).
Autoría y revisión
Autor: Juan Fernández
Fundador de Mierdas para Perros · +5 años revisando pólizas · Convive con 2 perros.
No tengo formación específica en seguros, pero llevo más de 5 años analizando condiciones generales y comparando pólizas para perros (RC y coberturas veterinarias). Comparto guías enfocadas en la letra pequeña: límites, carencias, franquicias, exclusiones y proceso de reembolso.
- Especialidad: comparativas de pólizas para perros (RC y coberturas veterinarias) con foco en condiciones y letra pequeña.
- Qué revisa en cada póliza: límites, sub-límites, carencias, franquicia, exclusiones y proceso de reembolso.
- Cómo evita sesgos: criterios fijos y verificación de fuentes (condiciones generales y fuentes oficiales cuando aplica).
Perfil: Página de autor
Consulta nuestra metodología editorial y las fuentes oficiales empleadas. No atribuimos revisión individual de esta guía a un profesional externo sin un registro verificable.
Encuentra un seguro según tu necesidad
Estas páginas responden preguntas diferentes: gastos de veterinario, responsabilidad civil, edad, descuentos y situaciones concretas.